بهترین وام برای تهیه مسکن جوانان با بهره کم + معرفی وام
7دقیقه
آنچه در این مقاله میخوانید [پنهانسازی]
در سالهای اخیر، تأمین مسکن به یکی از مهمترین چالشهای پیش روی جوانان ایرانی تبدیل شده است. رشد بیسابقه قیمتها در بازار مسکن، همراه با افزایش هزینههای جاری زندگی، بسیاری از خانوادهها را از دستیابی به سرپناه شخصی ناامید ساخته است. در این میان، بانک مسکن با طراحی و اجرای «صندوق پسانداز مسکن جوانان»، گامی مؤثر در جهت تسهیل فرایند خانهدار شدن برای نسل جوان برداشته است. این طرح با هدف ایجاد انگیزه برای پسانداز منظم و بلندمدت، امکان بهرهمندی از تسهیلات خرید مسکن با شرایط ویژه را برای متقاضیان فراهم میآورد.
در مقاله پیشرو، به بررسی جامع این تسهیلات، شرایط و ضوابط، شیوه محاسبه، نرخهای سود، مدارک مورد نیاز و نکات کلیدی پیش از اقدام خواهیم پرداخت. با استاد پلاس همراه باشید.
وام مسکن جوانان چیست؟
وام مسکن جوانان، نوعی تسهیلات بانکی است که توسط بانک مسکن در ازای سپردهگذاری مستمر و بلندمدت در «حساب پسانداز مسکن جوانان» به متقاضیان اعطا میشود. بر اساس قوانین این طرح، متقاضی موظف است حداقل به مدت سه سال به طور منظم در این حساب سپردهگذاری نماید. حداکثر دوره انتظار برای دریافت تسهیلات نیز از پانزده سال به ده سال کاهش یافته است که خود گامی مؤثر در جهت تسریع فرایند خانهدار شدن جوانان محسوب میشود.
مزیت بارز این طرح در مقایسه با سایر تسهیلات بانکی، عدم نیاز به پرداخت یکجا و مبلغ سنگین است؛ متقاضی میتواند بهصورت ماهانه مبلغ مشخصی را واریز کند و پس از اتمام دوره سپردهگذاری، متناسب با میانگین موجودی حساب خود، از تسهیلات خرید، ساخت یا تکمیل مسکن بهرهمند شود.
نرخ سود این تسهیلات از نقاط قوت بینظیر آن به شمار میرود. بر اساس مصوبات بانک مرکزی، برای بازپرداخت تا پنج سال، نرخ سود ۶ درصد و برای بازپرداخت بیش از پنج سال، نرخ سود ۹ درصد در نظر گرفته شده است. این نرخها در قیاس با وامهای معمولی بانکی که نرخ سودی در محدوده ۲۳ تا ۲۵ درصد دارند، بسیار مناسب و کمبهره محسوب میشوند.
سقف وام مسکن جوانان
سقف تسهیلات اعطایی بر اساس منطقه جغرافیایی و مدت زمان سپردهگذاری تعیین میشود. بر اساس آخرین تغییرات اعمالشده در سال ۱۴۰۳، سقف وام مسکن جوانان برای شهر تهران تا ۴ میلیارد تومان افزایش یافته است.
جدول زیر سقف تسهیلات را بر اساس منطقه و دوره سپردهگذاری نشان میدهد:
| منطقه | سقف تسهیلات (میلیارد تومان) |
|---|---|
| شهر تهران | ۴.۰ |
| مراکز استانها و شهرهای بالای ۲۰۰ هزار نفر جمعیت | ۳.۱۵ |
| سایر مناطق | ۲.۶ |
شایان ذکر است که سقف تسهیلات در پایان سال دهم سپردهگذاری برای ساکنان تهران به ۳۷ میلیارد ریال (معادل ۳.۷ میلیارد تومان) میرسد.
شرایط و نحوه افتتاح حساب برای وام مسکن جوانان
برای بهرهمندی از این تسهیلات، متقاضی میبایست ابتدا یک حساب پسانداز مسکن جوانان در یکی از شعب بانک مسکن افتتاح نماید. شرایط افتتاح حساب به شرح زیر است:
۱. حداقل سن: متقاضی باید حداقل ۱۸ سال تمام داشته باشد یا حکم رشد وی از سوی دادگاه صادر شده باشد.
۲. افتتاح حساب به نام فرزندان: امکان افتتاح حساب به نفع فرزندان زیر ۱۸ سال توسط والدین وجود دارد.
۳. حداقل مبلغ افتتاح: حداقل مبلغ برای افتتاح حساب، ۱۰ میلیون ریال (معادل یک میلیون تومان) تعیین شده است.
۴. حداقل واریزی ماهانه: حداقل مبلغ واریزی ماهانه برای سال ۱۴۰۴ مبلغ ۱۰۰ هزار تومان تعیین شده است. لازم به تأکید است که برای دستیابی به سقف تسهیلات مطلوب، واریز مبالغ بالاتر از حداقل ضروری خواهد بود.
۵. نحوه واریز: واریز وجوه میتواند بهصورت ماهانه یا یکجا در ابتدای دوره انجام شود.
۶. تداوم سپردهگذاری: در صورت برداشت از حساب، میبایست دقت شود که متوسط موجودی سالانه از حداقل تعیینشده کمتر نگردد؛ در غیر این صورت، مبلغ تسهیلات دریافتی کاهش خواهد یافت.
نحوه محاسبه میزان وام مسکن جوانان
میزان تسهیلات تعلقیافته، رابطه مستقیم با میانگین موجودی سالانه حساب دارد. بانک مسکن هر سال را بهصورت مجزا محاسبه میکند.
فرمول محاسبه به این صورت است:
متوسط موجودی هر سال = جمع واریزیهای آن سال ÷ ۱۲ ماه
سپس تسهیلات آن سال از رابطه زیر حاصل میشود:
تسهیلات آن سال = ضریب مخصوص آن سال × متوسط موجودی همان سال
ضریب هر سال توسط بانک مرکزی تعیین میشود. برای دریافت سقف کامل وام در پایان سال سوم (پس از ۳۶ ماه سپردهگذاری)، متقاضی میبایست مبالغ بیشتری نسبت به حداقل واریزی، پرداخت نماید.
مثال: برای دریافت سقف وام شهر تهران در پایان سال سوم، متقاضی باید در سال اول ماهانه ۱۱.۷۵ میلیون تومان، در سال دوم ماهانه ۱۴ میلیون تومان و در سال سوم ماهانه ۱۸ میلیون تومان واریز کند. بدیهی است هرچه مبلغ واریزی بیشتر باشد، تسهیلات دریافتی نیز بالاتر خواهد بود.
نرخ سود و روشهای بازپرداخت وام مسکن جوانان
وام مسکن جوانان دارای دو نرخ سود متفاوت بر اساس مدت بازپرداخت است:
| مدت بازپرداخت | نرخ سود |
|---|---|
| تا ۵ سال (۶۰ ماه) | ۶ درصد |
| بیش از ۵ سال تا ۲۰ سال (۲۴۰ ماه) | ۹ درصد |
روش بازپرداخت به دو صورت قابل انتخاب است:
روش ساده: مبلغ اصل و سود بهطور مساوی در طول دوره قسطبندی پرداخت میشود.
روش پلکانی: اقساط سالهای اول کمتر و در سالهای بعد بهتدریج افزایش مییابد. حداکثر مدت بازپرداخت در این روش ۱۰ سال است.
مثال محاسبه قسط: برای وامی به مبلغ ۱.۶ میلیارد تومان با نرخ سود ۶ درصد و بازپرداخت ۶۰ ماهه، قسط ماهانه حدود ۳۰ میلیون و ۹۳۲ هزار تومان محاسبه میشود. مجموع بازپرداخت (اصل + سود) در این حالت حدود ۱ میلیارد و ۸۵۵ میلیون تومان خواهد بود. لازم به ذکر است که برای سقفهای جدید (۴ میلیارد تومانی)، اقساط بهمراتب بالاتر خواهد بود.
مدارک مورد نیاز برای دریافت وام مسکن جوانان
پس از تکمیل دوره سپردهگذاری و احراز شرایط، متقاضی میبایست مدارک زیر را به شعبه بانک مسکن ارائه نماید:
۱. اصل و کپی شناسنامه و کارت ملی متقاضی (و فروشنده در صورت خرید)
۲. اصل و کپی سند مالکیت ملک مورد نظر
۳. اصل و کپی مبایعهنامه
۴. اصل و کپی پروانه ساختمان و پایان کار (در صورت وجود)
۵. گواهی حقوق یا جواز کسب (برای اثبات توانایی بازپرداخت)
۶. قبض برق ساختمان (برای تأیید کد پستی)
۷. تکمیل فرمهای درخواست تسهیلات در شعبه
بانک مسکن همچنین از ملک مورد نظر کارشناسی به عمل میآورد. حداکثر تسهیلات پرداختی معادل ۸۰ درصد قیمت کارشناسی ملک است، نه قیمت خرید یا فروش. بنابراین حتی در صورت تأیید سقف کامل وام، بانک صرفاً تا ۸۰ درصد ارزش کارشناسی ملک را پرداخت میکند و مابقی میبایست توسط متقاضی تأمین گردد.
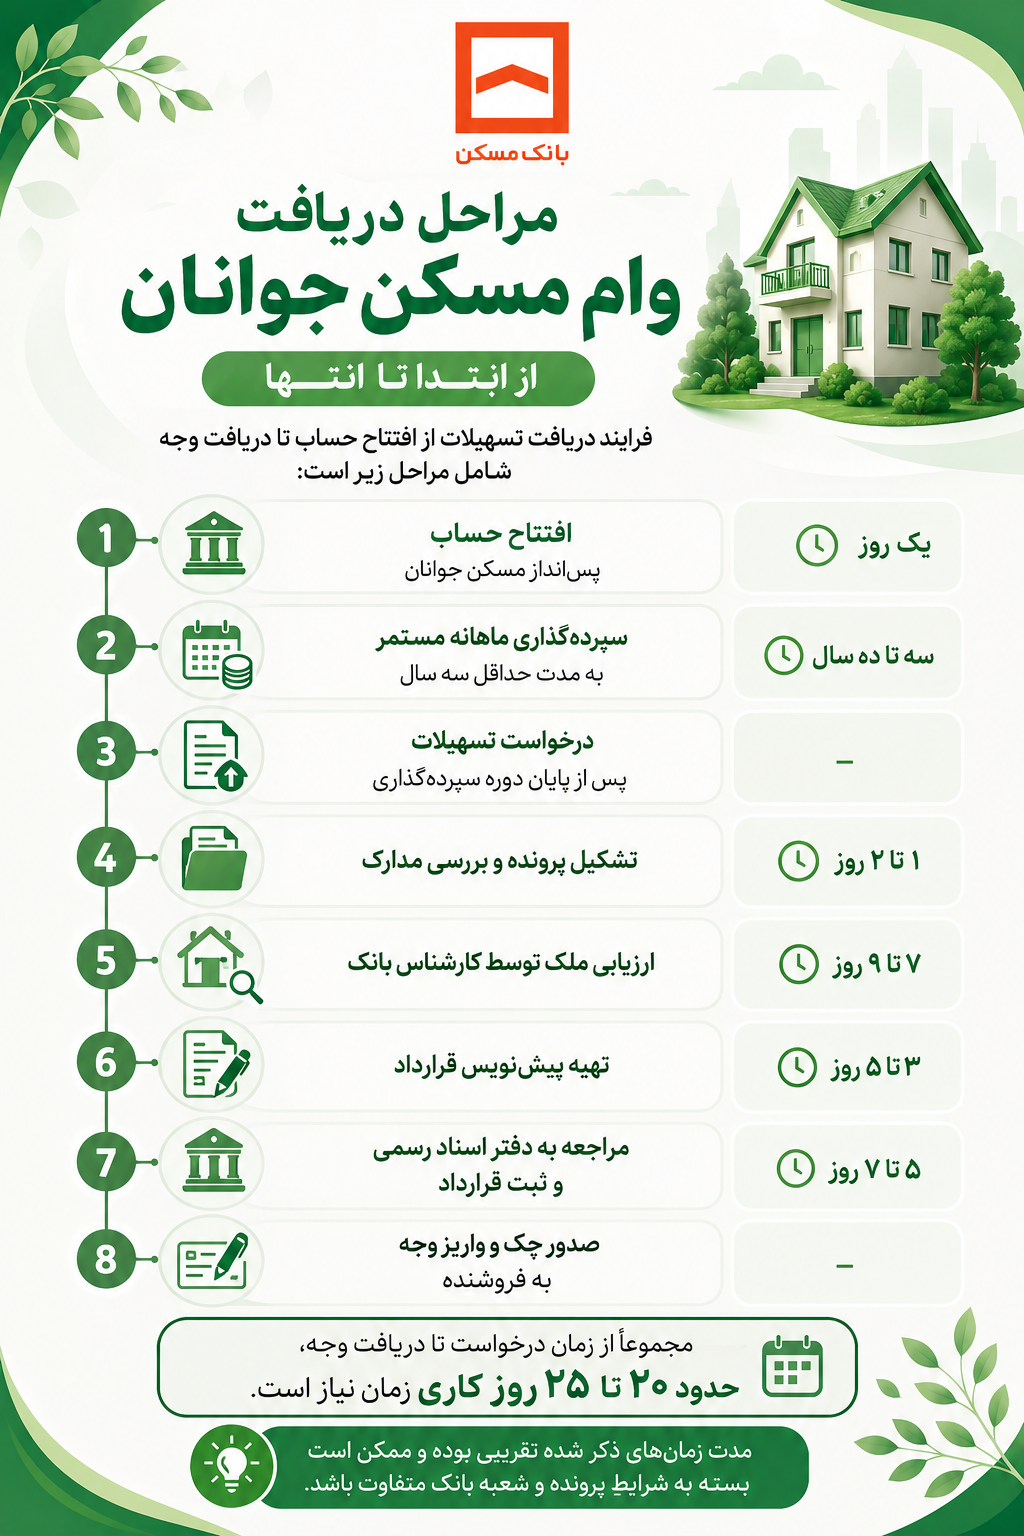
مراحل دریافت وام مسکن جوانان از ابتدا تا انتها
فرایند دریافت تسهیلات از افتتاح حساب تا دریافت وجه، شامل مراحل زیر است:
- افتتاح حساب پسانداز مسکن جوانان یک روز
- سپردهگذاری ماهانه مستمر به مدت حداقل سه سال سه تا ده سال
- درخواست تسهیلات پس از پایان دوره سپردهگذاری
- تشکیل پرونده و بررسی مدارک ۱ تا ۲ روز
- ارزیابی ملک توسط کارشناس بانک ۷ تا ۹ روز
- تهیه پیشنویس قرارداد ۳ تا ۵ روز
- مراجعه به دفتر اسناد رسمی و ثبت قرارداد ۵ تا ۷ روز
- صدور چک و واریز وجه به فروشنده
مجموعاً از زمان درخواست تا دریافت وجه، حدود ۲۰ تا ۲۵ روز کاری زمان نیاز است.
انتقال و انصراف از وام مسکن جوانان
یکی از مزایای حساب پسانداز مسکن جوانان، قابلیت انتقال امتیاز آن به بستگان درجه یک است. متقاضی میتواند امتیاز حساب خود را به پدر، مادر، فرزند، همسر، خواهر، برادر، نوه، پدربزرگ یا مادربزرگ منتقل نماید. این انتقال نیازمند مراجعه به شعبه و تنظیم فرم مربوطه است.
در صورت انصراف از طرح، متقاضی میتواند حساب خود را ببندد. در این حالت، به کل مبلغ سپردهگذاری شده، سود سپردههای کوتاهمدت تعلق میگیرد که معمولاً کمتر از نرخ تورم است. اما در صورت استفاده از تسهیلات و سپس تسویه زودهنگام، هیچگونه جریمهای برای متقاضی در نظر گرفته نشده است.
نکات کلیدی و توصیههای مهم
۱. کاربرد تسهیلات: این وام برای خرید، ساخت یا تکمیل مسکن قابل استفاده است.
۲. محدودیت سنی ملک: ملک مورد نظر محدودیت سنی ندارد؛ صرفاً کیفیت استحکام بنا توسط کارشناس بانک تأیید میشود.
۳. افتتاح حساب به نفع فرزند: امکان افتتاح حساب به نام مادر به نفع فرزند صغیر وجود دارد. در صورت فوت مادر، وجوه به فرزند میرسد و جزو ارث محسوب نمیشود.
۴. تأثیر تورم: با توجه به تورم فزاینده در بازار مسکن، توصیه میشود هرچه زودتر نسبت به افتتاح حساب و واریز مبالغ بیشتر اقدام شود؛ چراکه هرچند سقف وام بهمرور افزایش مییابد، اما قیمت مسکن نیز با شتاب بیشتری بالا میرود.
۵. مدت بازپرداخت: متقاضیانی که توانایی پرداخت اقساط بالا را ندارند، میتوانند مدت بازپرداخت را حداکثر تا ۲۰ سال انتخاب کنند تا قسط ماهانه کاهش یابد (البته با نرخ سود ۹ درصد).
جمعبندی:
پوام مسکن جوانان بانک مسکن، بیتردید یکی از بهترین و کمبهرهترین تسهیلات مسکن در ایران محسوب میشود. این طرح با تلفیق پسانداز منظم و برنامهریزی مالی بلندمدت، میتواند بسیاری از جوانان را به داشتن خانه شخصی امیدوار سازد. هرچند مبالغ سپردهگذاری مورد نیاز برای دریافت سقف کامل تسهیلات قابلتوجه است، اما شروع با مبالغ اندک و افزایش تدریجی آن، مسیری عملی برای دستیابی به این هدف ارزشمند فراهم میآورد.
شایان ذکر است که این تسهیلات صرفاً تا ۸۰ درصد قیمت کارشناسی ملک را پوشش میدهد و تأمین مابقی بر عهده متقاضی خواهد بود. برای اطلاع از ضرایب دقیق و شرایط بهروز، توصیه میشود به یکی از شعب بانک مسکن مراجعه نموده یا با سامانه تلفنی این بانک تماس حاصل فرمایید.