راهنمای کامل چک صیادی ۱۴۰۵؛ از ثبت و تأیید تا نقد کردن و جدول کارمزدها

8دقیقه
آنچه در این مقاله میخوانید [پنهانسازی]
از سال ۱۴۰۰، نظام چکرسانی در ایران دستخوش تحولی بنیادین شد. بانک مرکزی با هدف شفافسازی مبادلات مالی، کاهش چشمگیر چکهای برگشتی و مقابله با کلاهبرداریهای رایج در این حوزه، استفاده از چکهای صیادی را بهصورت اجباری در سراسر کشور به اجرا درآورد. امروز دیگر صرفاً نوشتن یک برگ چک کاغذی و امضای آن برای اعتباربخشی کافی نیست؛ هر چک باید در سامانهای یکپارچه به نام «صیاد» ثبت شود و تمامی فرایندهای مرتبط با آن، از تأیید و انتقال تا استعلام و نقدکردن، بهصورت الکترونیکی و از طریق ابزارهای بانکداری دیجیتال انجام بگیرد.
در این مقاله از استاد پلاس، گامبهگام با فرایند ثبت، استعلام، انتقال و نقد کردن چکهای صیادی آشنا خواهید شد و در پایان، جدول کارمزدهای مصوب این خدمات برای سال ۱۴۰۵ را نیز مشاهده خواهید کرد.
چک صیادی چیست و چه ویژگیهایی دارد؟
چک صیادی در ظاهر، همان برگ کاغذی آشنای چک است، اما با یک تفاوت اساسی و حیاتی: هر برگ از این چکها دارای یک کد شناسایی ۱۶ رقمی منحصربهفرد است که در سامانهٔ بانک مرکزی ثبت میشود. این کد در بالای سمت چپ برگ چک درج شده است. همچنین، رنگ این چکها بهگونهای طراحی شده که بهراحتی قابل تشخیص باشد و در پایین آن، جملهٔ زیر بهصورت برجسته حک شده است:
کارسازی این چک، منوط به ثبت صدور، دریافت و انتقال آن در سامانهٔ صیاد است.
بدین معنا که اگر چکی در سامانه ثبت نشود، از نظر قانونی فاقد اعتبار خواهد بود. حتی اگر پشت آن امضا شده باشد، در صورت برگشت، دارندهٔ چک نمیتواند علیه صادرکننده شکایت کند یا اقدام حقوقی به عمل آورد. بنابراین، ثبت چک در سامانه، نخستین و مهمترین شرط برای برخورداری از حمایت قانونی محسوب میشود.
چرا باید چک را در سامانهٔ صیاد ثبت کنیم؟
ثبت چک در سامانهٔ صیاد، مزایای متعددی را برای هر دو طرف معامله به همراه دارد که مهمترین آنها عبارتاند از:
افزایش اعتماد در مبادلات: گیرندهٔ چک، پیش از پذیرش آن، میتواند وضعیت اعتباری صادرکننده را بررسی کرده و از سلامت مالی او اطمینان حاصل کند.
کاهش قابلتوجه کلاهبرداری: با ثبت دقیق هویت صادرکننده و گیرنده در سامانه، امکان جعل چک یا صدور چکهای بیپشتوانه به شدت کاهش مییابد.
شفافیت در فرایند انتقال: در گذشته، انتقال چک از طریق پشتنویسی روی کاغذ انجام میشد که امکان بروز خطا یا سوءاستفاده را افزایش میداد؛ اما در نظام صیادی، هر بار که چک دستبهدست میشود، این انتقال باید در سامانه بهصورت الکترونیکی ثبت گردد.
مسدودسازی حساب در صورت برگشت: اگر چک برگشت بخورد، ظرف ۲۴ ساعت، تمام حسابهای صادرکننده در همهٔ بانکهای کشور بهصورت خودکار مسدود خواهد شد که این خود بازدارندهای قوی در برابر صدور چکهای بدون پشتوانه محسوب میشود.
مراحل ثبت چک صیادی
تنها شخصی که دستهچک به نام او صادر شده است (صادرکننده) مجاز به ثبت چک در سامانهٔ صیاد میباشد. برای این کار، باید از ابزارهای بانکداری الکترونیک بانک عامل خود استفاده کند.
روشهای اصلی ثبت عبارتاند از:
- همراهبانک
- اینترنتبانک
- نسخهٔ مخصوص وب سامانهٔ صیاد در برخی بانکها
- خدمات پیشخوان الکترونیک در برخی بانکها
- مراجعهٔ حضوری به شعبه
گامهای ثبت چک در همراهبانک یا اینترنتبانک
۱. وارد اپلیکیشن یا وبسایت بانک خود شوید.
۲. بخش «مدیریت چک» یا «چک صیادی» را بیابید و انتخاب کنید.
۳. روی گزینهٔ «ثبت» کلیک کنید.
۴. کد ۱۶ رقمی درجشده روی برگ چک را وارد کرده و دکمهٔ «تایید و ادامه» را بزنید.
۵. مبلغ چک، تاریخ سررسید و دلیل صدور چک («بابت») را بهدرستی وارد نمایید.
۶. اطلاعات گیرندهٔ چک را ثبت کنید؛ شامل:
نوع گیرنده (حقیقی یا حقوقی)
نام و نام خانوادگی
کد ملی یا شناسهٔ ملی
سپس گزینهٔ «افزودن» و بعد از آن «تایید و ادامه» را انتخاب کنید.
۷. در صورت نیاز، توضیحات تکمیلی را در کادر «شرح چک» وارد کنید (این بخش اختیاری است).
۸. تمامی اطلاعات واردشده را یک بار دیگر بررسی کنید. اگر همه چیز صحیح بود، گزینهٔ «تایید و صدور چک» را بزنید.
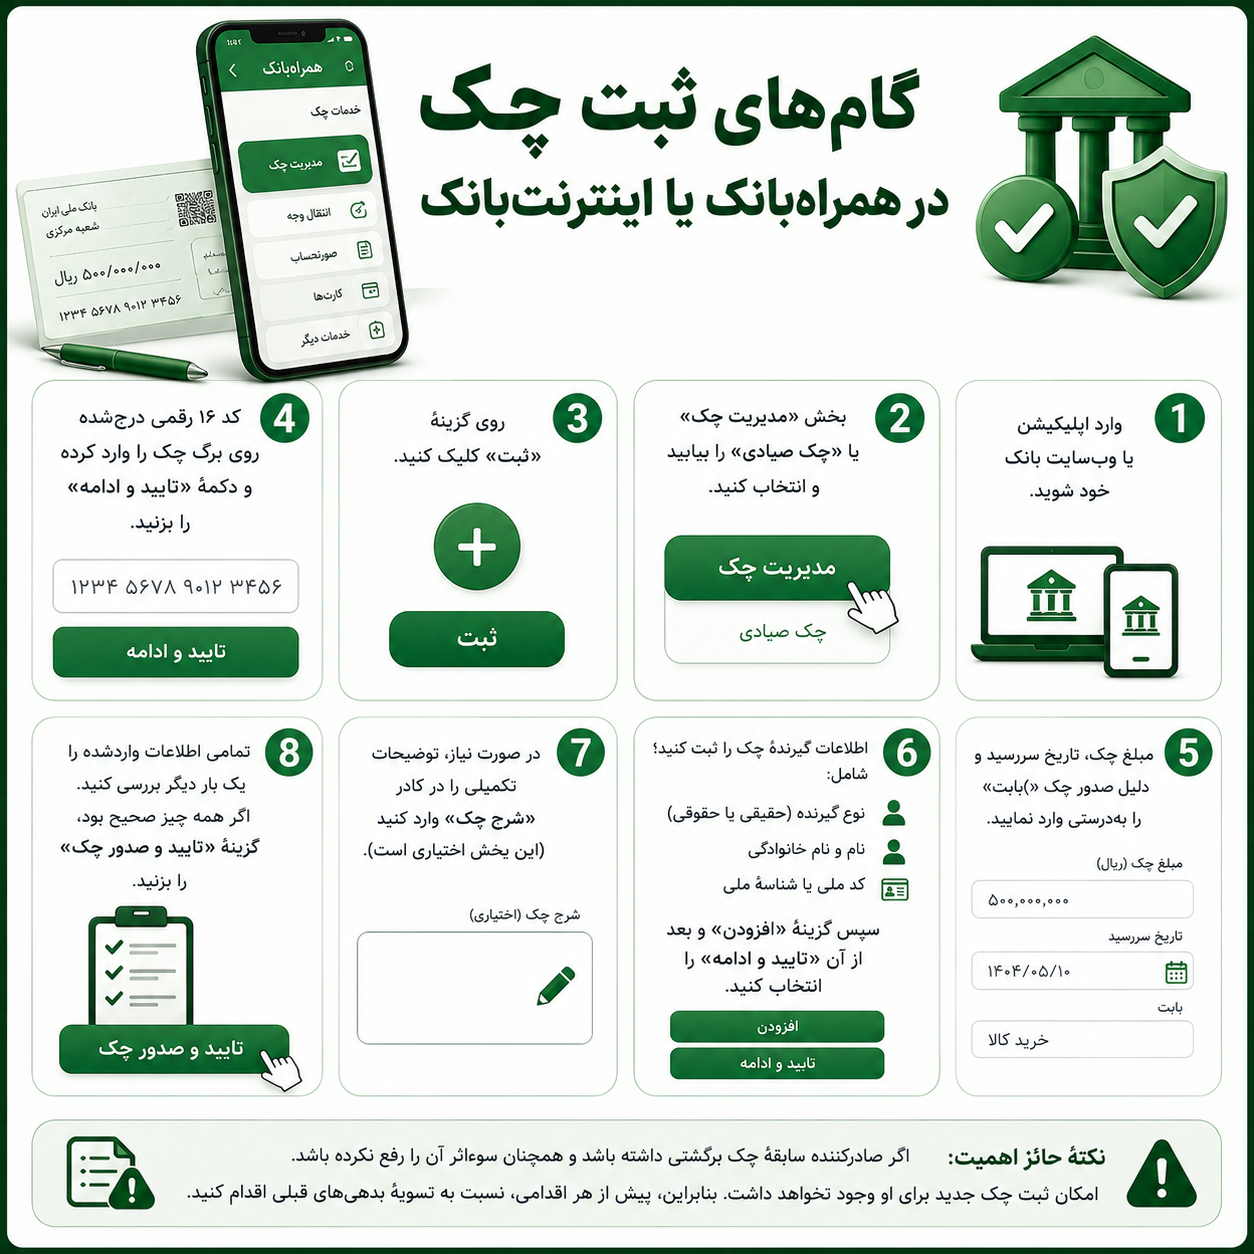
نکتهٔ حائز اهمیت: اگر صادرکننده سابقهٔ چک برگشتی داشته باشد و همچنان سوءاثر آن را رفع نکرده باشد، امکان ثبت چک جدید برای او وجود نخواهد داشت. بنابراین، پیش از هر اقدامی، نسبت به تسویهٔ بدهیهای قبلی اقدام کنید.
وظایف گیرندهٔ چک
پس از اینکه صادرکننده، چک را در سامانه ثبت کرد، برگ فیزیکی آن را در اختیار گیرنده قرار میدهد. اما گیرنده نیز باید برای اطمینان از صحت اطلاعات و اعتبار چک، آن را در سامانهٔ صیاد استعلام و تأیید کند.
راههای استعلام چک برای گیرنده:
- همراهبانک یا اینترنتبانک خود گیرنده (حتی اگر بانک او با بانک صادرکننده متفاوت باشد)
- برخی اپلیکیشنهای پرداخت مانند آپ، ایوا و ریوال (در صورتی که سرویس چک صیادی را پشتیبانی کنند)
- سامانهٔ پیامکی به شمارهٔ ۴۰۴۰۷۰۱۷۰۱ (با ارسال شناسهٔ ۱۶ رقمی و کد ملی صادرکننده)
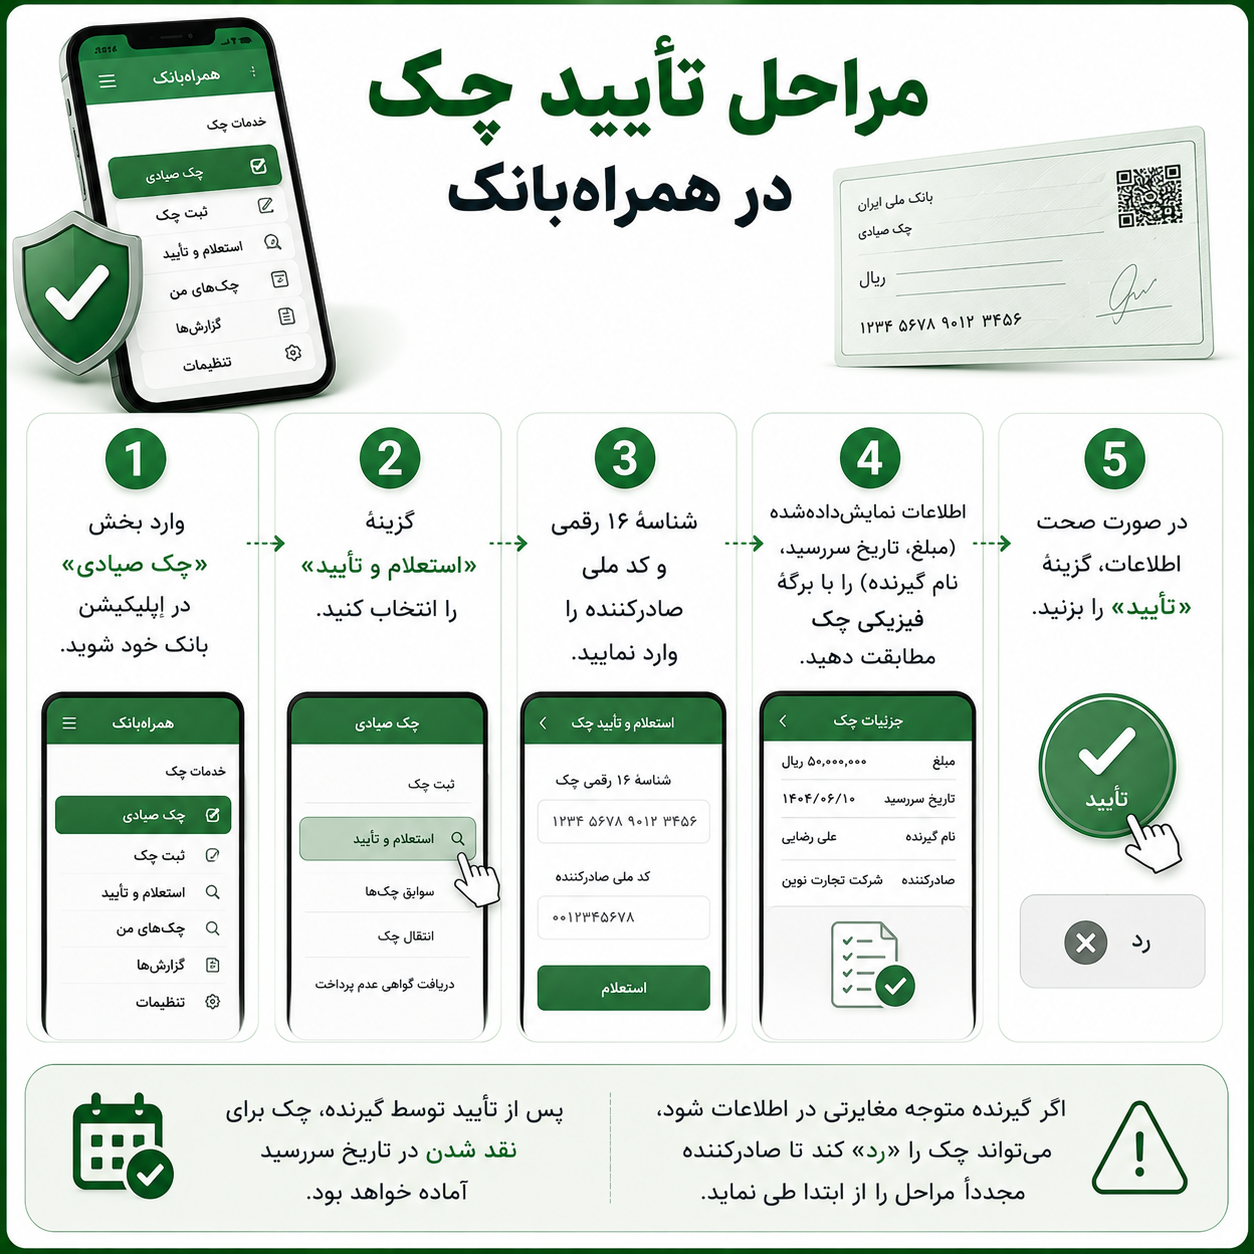
مراحل تأیید چک در همراهبانک
وارد بخش «چک صیادی» در اپلیکیشن بانک خود شوید
گزینهٔ «استعلام و تأیید» را انتخاب کنید
شناسهٔ ۱۶ رقمی و کد ملی صادرکننده را وارد نمایید
اطلاعات نمایشدادهشده (مبلغ، تاریخ سررسید، نام گیرنده) را با برگهٔ فیزیکی چک مطابقت دهید
در صورت صحت اطلاعات، گزینهٔ «تأیید» را بزنید
پس از تأیید توسط گیرنده، چک برای نقد شدن در تاریخ سررسید آماده خواهد بود. اگر گیرنده متوجه مغایرتی در اطلاعات شود، میتواند چک را «رد» کند تا صادرکننده مجدداً مراحل را از ابتدا طی نماید
انتقال چک به شخص دیگر به صورت الکترونیکی
در گذشته، برای انتقال چک به فرد دیگری، پشت برگ چک امضا میشد (پشتنویسی). اما در سامانهٔ صیاد، هر گونه انتقال باید بهصورت الکترونیکی ثبت گردد. این فرایند توسط گیرندهٔ فعلی (ذینفع) انجام میشود.
مراحل انتقال الکترونیکی چک:
۱. وارد همراهبانک یا اینترنتبانک خود شوید.
۲. به بخش «چک صیادی» بروید و گزینهٔ «انتقال چک» را انتخاب کنید.
۳. هویت خود را با استفاده از اطلاعات یکی از کارتهای بانکی عضو شتاب تأیید کنید.
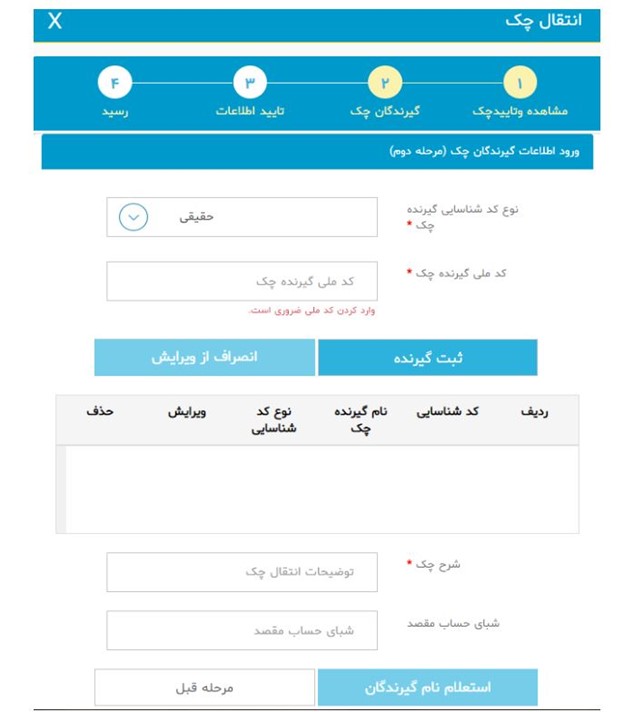
۴. بانک صادرکنندهٔ چک و شناسهٔ ۱۶ رقمی را وارد نمایید.
۵. اطلاعات چک برای شما نمایش داده میشود. در صورت تأیید، گزینهٔ «انتقال چک» را بزنید.
۶. مشخصات شخص جدید (حقیقی یا حقوقی بودن و کد ملی یا شناسهٔ ملی) را وارد کرده و دکمهٔ «استعلام» را بزنید.
۷. خلاصهای از اطلاعات چک و گیرندهٔ جدید نشان داده میشود. اگر صحیح است، «تایید و انتقال» را کلیک کنید.
۸. برگ فیزیکی چک را به شخص جدید تحویل دهید. او نیز باید مراحل استعلام و تأیید را در سامانه انجام دهد.
توجه داشته باشید که هر بار انتقال، یک مرحلهٔ ثبت و تأیید جداگانه لازم دارد و این روش، جایگزین کامل پشتنویسی سنتی شده است.
نحوهٔ نقد کردن چک صیادی
در روز سررسید مندرج روی چک، آخرین شخصی که چک به نام او ثبت شده است (ذینفع نهایی) میتواند برای دریافت وجه اقدام کند.
مراحل بهشرح زیر است:
- به هر شعبه از بانک صادرکنندهٔ چک مراجعه کنید.
- برگ فیزیکی چک را به همراه کارت ملی خود به همراه داشته باشید.
- بانک از طریق سامانهٔ صیاد استعلام میکند و در صورت تأیید نهایی، مبلغ چک به حساب شما واریز میشود.
در صورت عدمکفایت موجودی حساب صادرکننده چه باید کرد؟
اگر حساب صادرکننده پول کافی نداشته باشد، فرایند بهصورت مرحلهای پیش میرود:
ابتدا، هر مقدار موجودی در حساب جاری وجود داشته باشد، به شما پرداخت میشود.
اگر همچنان مبلغ چک کامل نشد، از سایر حسابهای همان فرد در همان بانک (مانند حساب قرضالحسنه یا سپرده) برداشت انجام میگیرد.
چنانچه پس از این اقدامات، همچنان بخشی از مبلغ چک پرداخت نشود، چک برگشت میخورد و ظرف ۲۴ ساعت، تمامی حسابهای صادرکننده در سراسر کشور مسدود خواهد شد.
استعلام اعتبار صادرکننده پیش از دریافت چک
یکی از مفیدترین قابلیتهای سامانهٔ صیاد، امکان استعلام وضعیت اعتباری صادرکننده قبل از پذیرش چک است. با این کار، میتوانید مطمئن شوید که صادرکننده سابقهٔ چک برگشتی ندارد یا خیر.
- مراجعه به وبسایت بانک مرکزی به آدرس www.cbi.ir و بخش سامانهٔ صیاد
- استفاده از همراهبانک یا اینترنتبانک خود (بدون نیاز به مراجعه به بانک صادرکننده)
- اپلیکیشنهای پرداخت مانند آپ، ایوا، ریوال
- سامانهٔ پیامکی به شمارهٔ ۴۰۴۰۷۰۱۷۰۱ با فرمت: شناسهٔ ۱۶ رقمی * کد ملی صادرکننده
اطلاعات قابلدریافت از استعلام سابقه و اعتبار صادر کننده چک
- مجموع مبالغ چکهای برگشتی صادرکننده (اعم از رفعسوءاثر شده یا نشده)
- مبالغ چکهایی که هنوز در جریان هستند و تسویه نشدهاند
- پس از اولین استعلام، سامانه بهطور خودکار هر چک جدیدی که به نام آن صادرکننده ثبت شود، از طریق پیامک به شما اطلاع خواهد داد.
کارمزد خدمات چک در بانکها در سال ۱۴۰۵
بانک مرکزی، نرخ کارمزد خدمات مرتبط با چک را بهصورت یکسان برای تمام بانکها تعیین کرده است.
در جدول زیر، مهمترین این هزینهها بهتفکیک ارائه شده است:
| شرح خدمت | مبلغ (تومان) |
|---|---|
| رفع سوءاثر چک (به ازای هر برگ) | ۱۴,۴۰۰ |
| درخواست عدمپرداخت هر برگ چک | ۱۴,۴۰۰ |
| ابطال چک به درخواست مشتری (هر فقره) | ۱,۴۴۰ |
| صدور چک موردی برای اشخاص | ۷,۰۰۰ |
| تحویل دستهچک در شعبهای غیر از شعبهٔ اصلی حساب | ۲,۴۰۰ |
| صدور دستهچک (به اضافهٔ هزینهٔ چاپ و تمبر مالیاتی) | ۶,۰۰۰ |
| صدور چک تضمینشده (هر فقره) | ۷,۲۰۰ |
| اعلام منع پرداخت چک مفقودی | ۵۷,۶۰۰ |
| صدور المثنی (هر فقره) | ۷,۲۰۰ |
توجه داشته باشید که این مبالغ ممکن است در برخی بانکها با تفاوت ناچیزی همراه باشد، اما سقف تعیینشده از سوی بانک مرکزی، همان ارقام فوق است.
طرح تعیین سقف اعتباری برای صدور چک
بانک مرکزی اخیراً اعلام کرده است که قصد دارد برای هر فرد، سقف مشخصی برای مبلغ چکهای قابلصدور تعیین کند. این سقف بر اساس نمرهٔ اعتبارسنجی هر شخص محاسبه خواهد شد. به عبارت دقیقتر، افرادی که سابقهٔ مالی نامناسبی دارند (از جمله بدهیهای معوق، چکهای برگشتی، یا گردش مالی پایین)، نمیتوانند چکهایی با مبالغ بسیار بالا صادر کنند.
اگرچه این طرح هنوز بهطور رسمی اجرایی نشده است، اما پیشبینی میشود بهزودی عملیاتی گردد. هدف از این طرح، جلوگیری از صدور چکهای بیپشتوانه و افزایش هرچه بیشتر اعتماد در نظام بانکی کشور است.
جمعبندی:
سامانهٔ صیاد، نظام چکرسانی در ایران را بهکلی متحول کرده و آن را از یک فرایند کاملاً کاغذی به سیستمی شفاف، دیجیتال و قابلردیابی تبدیل نموده است. اکنون شما میتوانید در کمتر از چند دقیقه، چک خود را ثبت، تأیید، انتقال و استعلام کنید و از وضعیت اعتباری طرف مقابل پیش از هرگونه معامله مطلع شوید.
نکات کلیدی که همواره باید به خاطر داشته باشید:
هر چک صیادی دارای یک کد ۱۶ رقمی منحصربهفرد است و رنگ آن بنفش میباشد.
صادرکننده موظف است پیش از تحویل چک، آن را در سامانه ثبت کند.
گیرنده نیز حتماً باید چک را استعلام و تأیید نماید؛ در غیر این صورت، در صورت برگشت، امکان پیگیری حقوقی نخواهد داشت.
انتقال چک صرفاً از طریق سامانهٔ صیاد معتبر است و پشتنویسی کاغذی دیگر پذیرفته نمیشود.
در صورت برگشت چک، تمامی حسابهای صادرکننده ظرف ۲۴ ساعت در همهٔ بانکها مسدود میگردد.
کارمزد خدمات چک در سال ۱۴۰۵ از ۱,۴۴۰ تا ۵۷,۶۰۰ تومان متغیر است.
برای آگاهی از آخرین تغییرات و بخشنامههای جدید، میتوانید به وبسایت رسمی بانک مرکزی به نشانی www.cbi.ir مراجعه کنید و از بهروزترین اطلاعات در این حوزه مطلع شوید.