هیچ محصولی در سبد خرید نیست.

5دقیقه
آنچه در این مقاله میخوانید [پنهانسازی]
واریز پول به حساب بانکی همیشه به معنای کسب درآمد نیست و گاهی مبالغی که در حساب افراد جابهجا میشود، صرفاً مربوط به دریافت و بازپرداخت قرض، وام بانکی یا تسویه بدهی است. با این حال، افزایش حساسیت سازمان امور مالیاتی نسبت به تراکنشهای بانکی باعث شده بسیاری از افراد نگران باشند که مبالغ دریافتی از دوستان، آشنایان یا بانک بهعنوان درآمد شناسایی شود و مشمول مالیات قرار بگیرد.
در قوانین مالیاتی ایران، ملاک اصلی برای تشخیص درآمد، صرفاً ورود پول به حساب نیست، بلکه ماهیت واقعی تراکنش و مدارکی است که دلیل دریافت وجه را مشخص میکند. بنابراین، در این مطلب از استاد پلاس بررسی میکنیم که آیا وام و پول قرضی مشمول مالیات میشود، سازمان امور مالیاتی چگونه این مبالغ را بررسی میکند و برای اثبات قرض بودن یک واریزی چه مدارکی لازم است.
اگر مبلغ قابلتوجهی بهعنوان قرض دریافت میکنید، بهتر است از همان ابتدا نحوه دریافت و بازپرداخت آن را مستند کنید. مهمترین مدارکی که میتوانند قرضی بودن وجه را نشان دهند عبارتاند از:
برای مثال، اگر یکی از اعضای خانواده مبلغی را به حساب شما واریز کند و چند ماه بعد همان مبلغ را به او برگردانید، داشتن رسید هر دو انتقال و یک توافق مکتوب میتواند ارتباط میان دریافت و بازپرداخت وجه را روشن کند. البته هیچکدام از این مدارک بهتنهایی تضمینکننده پذیرش ادعای شما نیست و مجموعه شواهد و واقعیت تراکنش بررسی میشود.
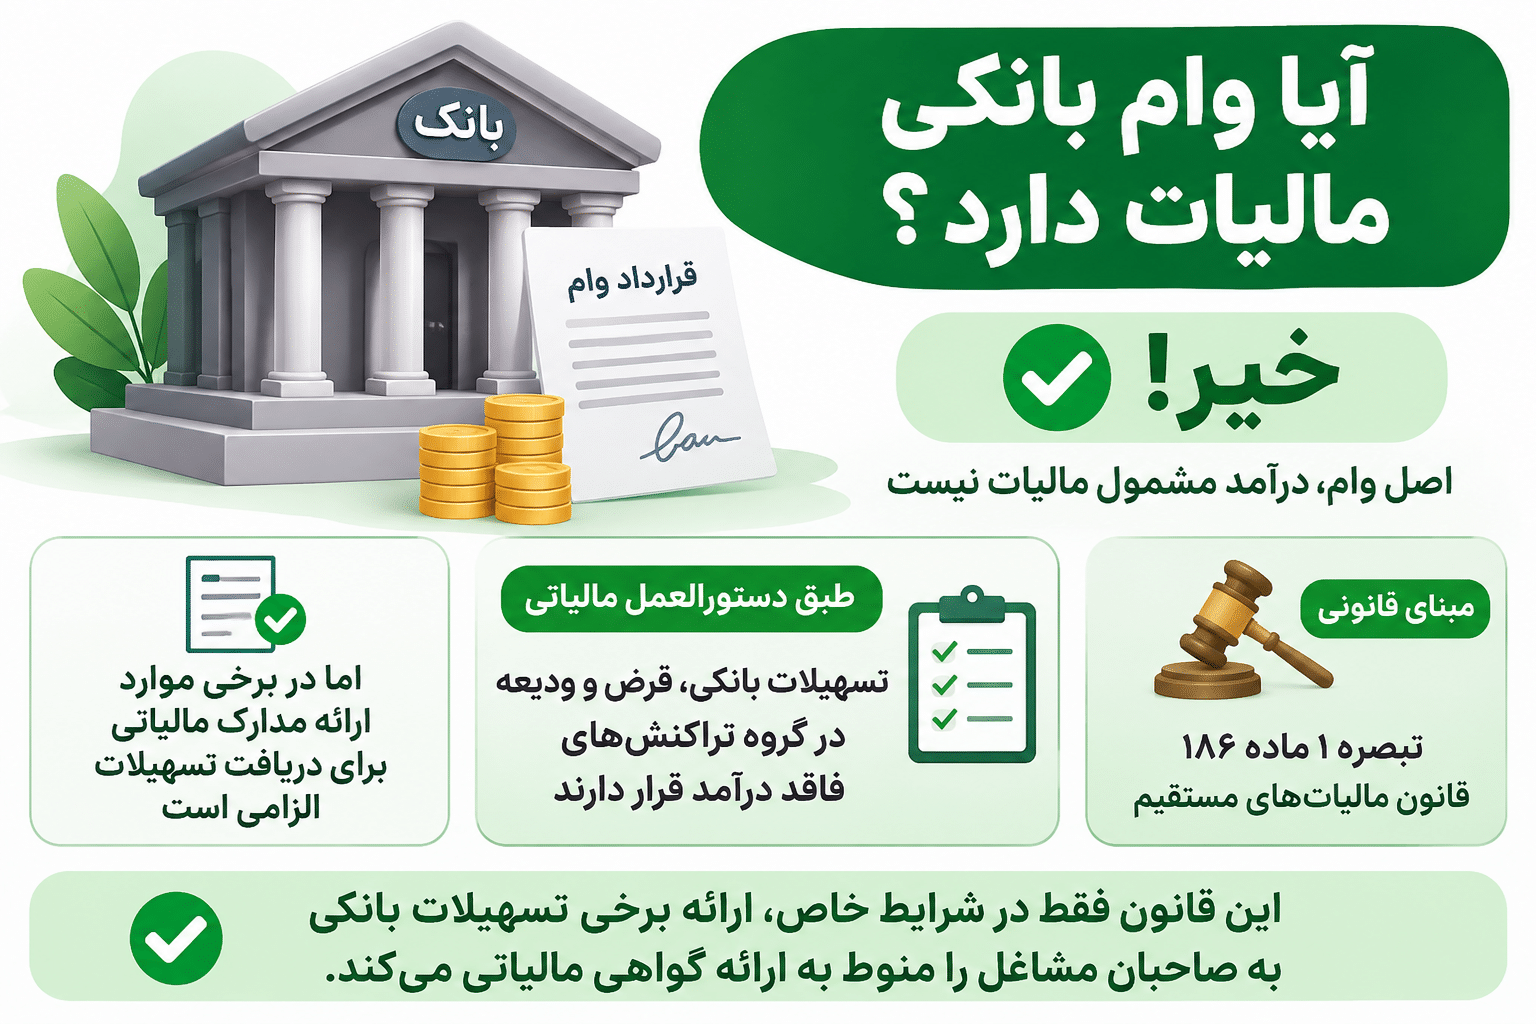
خیر، اصل وام بانکی دریافتی بهخودیخود درآمد مشمول مالیات نیست؛ زیرا بانک مبلغی را بهعنوان تسهیلات در اختیار مشتری قرار میدهد و مشتری نیز موظف است آن را طبق قرارداد بازپرداخت کند. بنابراین، نباید مبلغ وام را با درآمد حاصل از فعالیت اقتصادی یکسان دانست.
این موضوع در رسیدگی به تراکنشهای بانکی نیز مورد توجه قرار گرفته است. در دستورالعمل سازمان امور مالیاتی درباره نحوه بررسی تراکنشهای بانکی، تسهیلات بانکی دریافتی در گروه تراکنشهایی قرار گرفتهاند که اساساً ماهیت درآمدی ندارند. قرض و ودیعه دریافتی و پرداختی نیز در همین گروه قرار دارند. البته تشخیص نهایی به بررسی ماهیت واقعی تراکنش و مدارک موجود بستگی دارد.
نکته دیگری که باید در نظر بگیرید، تبصره ۱ ماده ۱۸۶ قانون مالیاتهای مستقیم است. این تبصره در شرایط مقرر، اعطای برخی تسهیلات بانکی به اشخاص حقوقی و صاحبان مشاغل را به ارائه گواهیهای مالیاتی مربوط، از جمله گواهی پرداخت یا ترتیب پرداخت بدهی مالیاتی قطعیشده و گواهی مربوط به صورتهای مالی، منوط میکند. این حکم به معنای تعلق مالیات به اصل وام نیست، بلکه یک شرط مالیاتی برای دریافت تسهیلات در موارد مشمول قانون است.
اگر فردی به شخص دیگری پول قرض بدهد و هنگام پس گرفتن پول، مبلغی بیشتر از مقدار اولیه دریافت کند، باید مشخص شود این مبلغ اضافه بابت چیست. برای مثال، ممکن است طرفین از ابتدا توافق کرده باشند که وامگیرنده مبلغ بیشتری پرداخت کند یا مبلغ اضافه به دلیل توافق یا رابطه مالی دیگری میان آنها پرداخت شده باشد.
از نظر مالیاتی، نمیتوان مبلغ اضافه را بدون بررسی، بخشی از اصل قرض یا بازپرداخت آن در نظر گرفت. سازمان امور مالیاتی ممکن است با توجه به دلیل پرداخت و مدارک موجود، درباره وضعیت آن تصمیمگیری کند. همچنین دریافت مبلغی بیشتر از اصل پول در قالب قرض، ممکن است از نظر قوانین حقوقی و مقررات مربوط به ربا نیز مشکل داشته باشد. بنابراین، وضعیت این مبلغ فقط به مالیات مربوط نمیشود و باید جنبه حقوقی آن هم در نظر گرفته شود.
خیر، بالا بودن گردش حساب بهتنهایی به معنای درآمد داشتن یا بدهکار شدن مالیاتی نیست. ممکن است مبالغ زیادی به حساب فرد واریز شود، اما این وجوه بابت انتقال بین حسابهای شخصی، دریافت قرض، بازپرداخت بدهی، دریافت ودیعه یا تسهیلات بانکی باشند و ماهیت درآمدی نداشته باشند.
در رسیدگی مالیاتی، موضوع اصلی این است که مشخص شود هر تراکنش بابت چه فعالیتی انجام شده است. به همین دلیل، اگر مبالغ واریزی به حساب شما مربوط به فعالیت اقتصادی نباشند، باید بتوانید با ارائه مدارک و توضیحات مناسب، علت دریافت آنها را روشن کنید.
اگر برای توضیح تراکنشهای بانکی از طرف اداره مالیاتی دعوت شدید، بهتر است بهجای ارائه توضیحات کلی، واریزیها را به تفکیک بررسی کنید و برای هر مبلغ، دلیل دریافت و مدارک مرتبط را ارائه دهید. برای مثال، اگر مبلغی قرض گرفتهاید، قرارداد یا رسید قرض و مدارک انتقال وجه را ارائه کنید و اگر آن را بازپرداخت کردهاید، رسید پرداخت را نیز در اختیار مأمور رسیدگی قرار دهید.
همچنین بهتر است توضیحات خود را بهصورت مکتوب ارائه کنید و نسخهای از مدارک و مستندات را نزد خود نگه دارید. دستورالعمل رسیدگی به تراکنشهای بانکی نیز بر بررسی ماهیت واقعی وجوه، استفاده از شواهد قابلاعتماد و دریافت توضیحات مودی تأکید دارد.
اصل پولی که بهعنوان قرض یا وام دریافت میکنید، بهخودیخود درآمد محسوب نمیشود و صرف واریز آن به حساب بانکی موجب تعلق مالیات بر درآمد نخواهد شد. در مقررات رسیدگی به تراکنشهای بانکی ایران نیز تسهیلات بانکی دریافتی، قرض و ودیعه دریافتی و پرداختی در گروه تراکنشهای فاقد ماهیت درآمدی قرار گرفتهاند.
بااینحال، اگر مبالغ قابلتوجهی دریافت میکنید، بهتر است قرارداد قرض، رسید انتقال وجه و مدارک بازپرداخت را نگهداری کنید تا در صورت رسیدگی مالیاتی بتوانید ماهیت واقعی تراکنشها را اثبات کنید. همچنین به یاد داشته باشید که شرط ارائه گواهی مالیاتی برای برخی تسهیلات بانکی موضوع تبصره ۱ ماده ۱۸۶، با مالیات داشتن اصل وام تفاوت دارد.

اگر در چند بانک مختلف حساب دارید و بعضی از آنها مدتهاست استفاده نمیشوند، احتمالاً مدیریت و بررسی وضعیت تمام این حسابها برایتان...
فرض کنید در حال نوشتن یک برنامه با پایتون هستید و میخواهید بررسی کنید آیا دو متغیر مقدار یکسانی دارند یا خیر. برای...
جدولها یکی از کاربردیترین ابزارها در نرمافزار Microsoft Word هستند که به کمک آنها میتوان اطلاعات مختلف را به شکلی منظم و قابلفهم...

اگر شغل رسمی ندارید و بیشتر وقت خود را صرف خانهداری میکنید، نداشتن کارفرما به این معنا نیست که نمیتوانید برای آینده خود...
اگر هنگام خرید از فروشگاههای اینترنتی با گزینه «ترب پی» روبهرو شدهاید، احتمالاً این سؤال برایتان پیش آمده که این سرویس چیست و...